
 حمّل التطبيق من App Store
 احصل عليه من Google Play
أسعار التأمين الشامل في تركيا حسب فئة السيارة وتوقعات عام 2027
تتراوح أقساط وثيقة التأمين الشامل الموسعة في تركيا للسيارات الاقتصادية من الفئة B بين 13.200 و 19.500 ليرة تركية، بينما تسجل سيارات الفئة المتوسطة C ما بين 15.000 و 24.000 ليرة، وترتفع لسيارات الفئة العائلية والكروس أوفر لتسجل ما بين 16.900 و 25.500 ليرة، في حين تتراوح للسيارات الكهربائية بين 17.800 و 35.000 ليرة، وتصل في الفئات الفاخرة إلى نطاق يبدأ من 40.000 وحتى 85.000 ليرة وما فوق. وبناءً على مسار الصعود السنوي في سوق التأمين التركي، يُتوقع أن يصل متوسط قسط التأمين الشامل للمركبة الواحدة إلى قرابة 20.500 ليرة تركية خلال عام 2027.
جدول أسعار التأمين الشامل حسب فئة المركبة
تعتمد شركات التأمين في تسعير وثائق الكاسكو (kasko) على فئة السيارة وتكلفة قطع الغيار وتكرار الحوادث المسجلة لكل طراز في قواعد البيانات. يوضح الجدول التالي المستويات السعرية التقديرية الحالية وفق الشرائح الاستهلاكية المختلفة:
| فئة المركبة ونوعها | نطاق القسط السنوي التقديري (ليرة) | النسبة المعتادة من قيمة السيارة |
|---|---|---|
| الاقتصادية (الفئة B) | 13.200 – 19.500 ليرة | %1,1 – %1,5 |
| المتوسطة (الفئة C) | 15.000 – 24.000 ليرة | %1,2 – %1,6 |
| العائلية والدفع الرباعي (C-SUV) | 16.900 – 25.500 ليرة | %1,3 – %1,7 |
| السيارات الكهربائية | 17.800 – 35.000 ليرة | %1,4 – %2,0 |
| السيارات الفارهة والرياضية | 40.000 – 85.000 ليرة فأكثر | %1,6 – %2,2 |
ترتفع أسعار السيارات الكهربائية نتيجة ارتفاع تكاليف استبدال حزم البطاريات وحصر أعمال الصيانة بالوكلاء المعتمدين، مقارنة بسيارات الاحتراق الداخلي التي تتمتع بوفرة قطع الغيار ومراكز الصيانة المستقلة.
مسار متوسط الأقساط وتوقعات عام 2027
سجل متوسط قسط التأمين الشامل لكل مركبة في تركيا نحو 9.700 ليرة تركية في عام 2023، ثم ارتفع إلى 12.200 ليرة في عام 2024، ووصل إلى 14.500 ليرة في عام 2025، ليتجاوز 17.200 ليرة مع نهايات عام 2026. وتكشف هذه الأرقام عن وتيرة نمو سنوي تقارب 19 بالمئة في المتوسط، وهو المؤشر الذي يقود إلى توقع وصول القسط إلى نحو 20.500 ليرة تركية في عام 2027.
يجب التنبيه بوضوح إلى أن رقم عام 2027 هو مجرد تقدير إحصائي مبني على قراءة حركة السوق التضخمية وتكلفة الإصلاح، وليس تسعيرة رسمية معلنة من الدولة. لا يخضع التأمين الشامل لنسبة إعادة تقييم حكومية موحدة كما هو الحال في الغرامات المرورية أو الضرائب السنوية، بل تحدد كل شركة تأمين أسعارها بشكل حر تماماً بناءً على تقييم المخاطر والملاءة المالية.
العلاقة الحسابية بين قيمة الكاسكو وقيمة القسط
يمثل قسط التأمين الشامل لمعظم السيارات ما نسبته 1 إلى 2 بالمئة من قيمة المركبة المعتمدة في قوائم التأمين. تختلف هذه النسبة تبعاً لعمر المركبة وفق المحددات الآتية:
- السيارات الحديثة التي يتراوح عمرها بين سنة و 3 سنوات تستقر نسبتها عادة بين 1,1 و 1,6 بالمئة.
- السيارات متوسطة العمر بين 4 و 10 سنوات تتقارب نسبتها بين 1,3 و 1,8 بالمئة بسبب ارتفاع احتمالات الأعطال وقدم المكونات.
- السيارات التي يتجاوز عمرها 15 عاماً ترفض معظم الشركات إصدار وثيقة تأمين شامل لها، أو تشترط معاينة فنية دقيقة وتمنح تغطيات جزئية ومحدودة للغاية.
لا تتحدد قيمة السيارة عشوائياً عند كتابة العقد، بل تلتزم الشركات بلائحة القيمة التأمينية الشهرية الصادرة عن اتحاد التأمين التركي (Türkiye Sigorta Birliği - TSB) والتي تعد المرجع الإلزامي لجميع المتعاملين.
عوامل تؤدي إلى رفع تكلفة التأمين السنوي
قد يختلف القسط الصادر لسيارتين متطابقتين من نفس الطراز بشكل ملحوظ نتيجة عوامل الخطر المحيطة بمالك السيارة ومكان استخدامها:
- عمر السائق: يدفع السائقون الذين تقل أعمارهم عن 25 عاماً زيادة سعرية تتراوح بين 20 و 30 بالمئة بسبب ارتفاع معدلات الحوادث لهذه الفئة.
- الولاية المسجل بها اللوح: ترتفع الأسعار في الولايات الكبرى مثل إسطنبول وأنقرة وإزمير بنسبة 15 إلى 20 بالمئة مقارنة بولايات وسط وشرق الأناضول نتيجة الكثافة المرورية.
- طبيعة الاستخدام: تتحمل المركبات التجارية وتلك التابعة للشركات أو خدمات التوصيل أقساطاً تفوق بكثير المركبات المخصصة للاستخدام العائلي الشخصي.
- شبكة مراكز الإصلاح: اختيار بند الإصلاح في وكالة المركبة الحصرية يرفع سعر الوثيقة، بينما يمنح خيار الصيانة لدى الورش المعتمدة المتعاقدة تخفيضاً ملموساً.
- حدود المسؤولية المالية التكميلية (İMM): رفع تغطية الأضرار المادية للغير فوق السقف الإلزامي يضيف مبالغ محددة على القسط الإجمالي.
أنواع الخصومات المتاحة وطرق الدفع
ينص العرف التأميني واللوائح التنفيذية لعقود التأمين على بنود تخفيض متعددة تسهم في خفض التكلفة المالية للمؤمن له إذا استوفى شروطها:
- خصم عدم وجود مطالبات: ترتفع نسبة التخفيض سنوياً عند عدم فتح ملفات حوادث لتصل إلى قرابة 60 بالمئة من أصل القسط.
- الخصومات المهنية: توفر معظم الشركات تخفيضاً يتراوح بين 10 و 20 بالمئة لمهن معينة كالمعلمين والموظفين الحكوميين والكوادر الطبية والمتقاعدين.
- التحمل الاختياري (Muafiyet): يمنح تضمين نسبة تحمل مالي محددة على عاتق السائق عند الحوادث البسيطة خصماً فورياً على الوثيقة بنسبة 15 إلى 30 بالمئة.
- السداد النقدي دفعة واحدة: الدفع بضربة واحدة بالبطاقة البنكية يوفر نحو 10 إلى 15 بالمئة مقارنة بالسداد عبر أقساط شهرية.
لا يوجد في النظام التركي منتج مستقل اسمه تأمين شامل شهري، وإنما يعبر المصطلح الشائع عن تقسيم القسط السنوي إلى دفعات بنكية مجدولة يترتب عليها غالباً زيادة إجمالية تصل إلى 15 بالمئة مقارنة بالدفع الفوري.
مثال عملي لاحتساب قسط التأمين
لتوضيح أسلوب الحساب التراكمي، نفترض وجود سيارة عائلية من الفئة C موديل 2023 تبلغ قيمتها السوقية في جدول اتحاد التأمين التركي 1.500.000 ليرة تركية:
- احتساب القسط المبدئي: بتطبيق نسبة خطر قياسية قدرها 1,4 بالمئة ينتج قسط أساسي يبلغ 21.000 ليرة تركية.
- تطبيق خصم عدم ارتكاب حوادث: إذا كان السائق يحمل نسبة خصم 40 بالمئة ينخفض الرقم المبدئي إلى 12.600 ليرة.
- تطبيق الخصم الوظيفي: إذا كان المالك موظفاً حكومياً ويستحق خصم 10 بالمئة إضافي، ينخفض المبلغ إلى 11.340 ليرة.
- إضافة علاوة الولاية: نظراً لتسجيل اللوحة في ولاية إسطنبول، تضاف علاوة خطر بنحو 15 بالمئة، ليصل القسط النهائي الفعلي إلى 13.041 ليرة تركية.
إرشادات المقارنة بين عروض الأسعار
ينبغي عدم قصر الاختيار بين الشركات على السعر النهائي الأرخص دون تدقيق بنود الحماية والقيود المدرجة في العقد. تقتضي المقارنة السليمة مراجعة شروط تبديل الزجاج الأصلي، ونوع سيارة البديل المؤقت ومدة توفيرها، وتأثير الإصلاحات السريعة الصغيرة على سجل التخفيض السنوي، بالإضافة إلى نسب التحمل المقتطعة في كوارث الطبيعة والزلازل. يتيح ضبط هذه التغطيات الحصول على التكلفة الأنسب، مع التأكيد الدائم على أن جميع المبالغ المعروضة استرشادية، وتخضع دائماً للتسعير الفوري المباشر وفق بيانات رخصة القيادة وملف المركبة.
ما رأيك في هذا المقال؟
التعليقات (0)
شارك أفكارك، اطرح الأسئلة، أو ساعد الآخرين بترك تعليق أدناه. يرجى الحفاظ على الاحترام والبقاء في صلب الموضوع!
انضم إلى المحادثة
لا توجد تعليقات بعد
كن أول من يشارك أفكاره!
مقالات ذات صلة
شروط بيع السيارات المستعملة في تركيا وقيود قاعدة الستة أشهر وستة آلاف كيلومتر
شراء وبيع السيارات
ما تزال قاعدة الستة أشهر وستة آلاف كيلومتر سارية المفعول في سوق السيارات المستعملة داخل تركيا، حيث تحظر اللائحة بيع أي مركبة ما لم ينقضِ على تاريخ تسجيلها الأول 6 أشهر كاملة وقطع مسافة فعلية لا تقل عن 6,000 كيلومتر، وقد...
أفضل السيارات العائلية الجديدة في تركيا لعام 2026
أسعار وتصنيع السيارات
حتى 26 سبتمبر 2026، تبدأ الخيارات الجديدة التي تستحق فحص العائلات في تركيا من 1,460,000 ليرة لسانديرو، و1,470,000 ليرة للوغان، و1,650,000 ليرة لجوجر، بينما يبدأ سانديرو ستيبواي من 1,756,000 ليرة. هذه أسعار البداية المنشو...
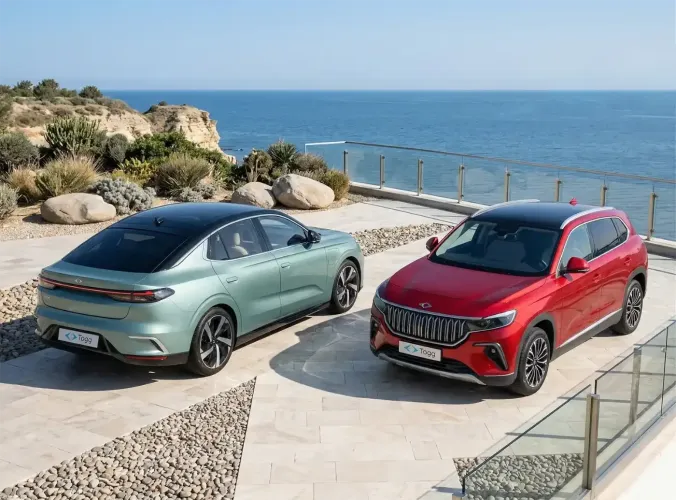
هل تختار TOGG T10F أم T10X
أخبار السيارات الكهربائية
الاختيار بين TOGG T10F وT10X يبدأ من شكل السيارة قبل أن يبدأ من قائمة التجهيزات. T10F سيارة منخفضة أقرب إلى السيدان فاستباك، وتقدم صندوقاً بسعة 505 لترات ومدى WLTP يصل إلى 623 كيلومتراً. أما T10X فهي SUV بارتفاع جلوس أكب...
السيارات المنتجة في تركيا ومواقع مصانعها
أسعار وتصنيع السيارات
السيارات المنتجة في تركيا خلال عام 2026 تخرج من مراكز معروفة في غمليك وسكاريا وكوجالي وإزميت وبورصة. تنتج Togg طرازي T10X وT10F في غمليك، وتنتج Toyota طرازي Corolla وC-HR في سكاريا، بينما تخرج Hyundai i10 وi20 وBayon من...