
 حمّل التطبيق من App Store
 احصل عليه من Google Play
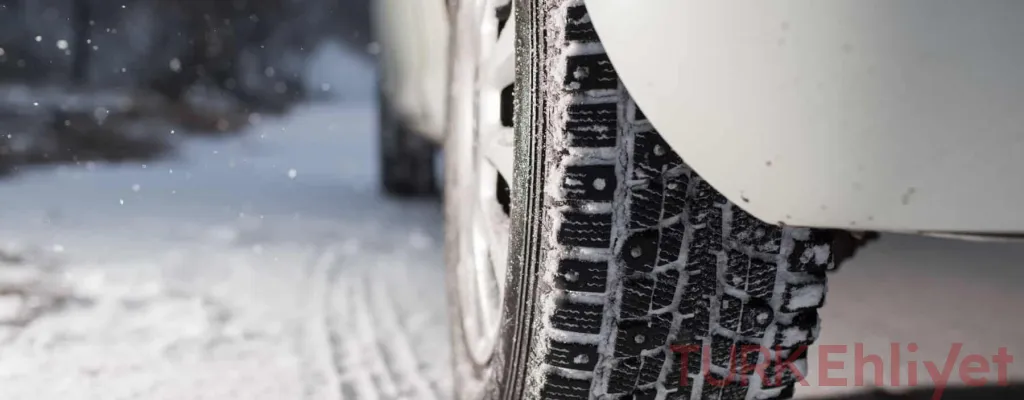
موقف التأمين الشامل في تركيا عند وقوع حادث مروري بدون إطارات شتوية
لا تملك شركات التأمين الشامل (kasko) في تركيا الحق في الرفض التلقائي أو الشامل لملفات التعويض لمجرد غياب الإطارات الشتوية أو سلاسل الثلوج وقت وقوع الحادث. يستند القضاء التركي وهيئات التحكيم التأمينية في تقييم هذه المطالبات إلى معيار الرابطة السببية بين غياب التجهيز ووقوع الضرر الفعلي؛ إذ لا يُعد خرق القواعد التنظيمية للمرور بذاته خطأ جسيما يُسقط حق السائق في التغطية. النتيجة العملية الأكثر واقعية في هذه النزاعات ليست حرمان السائق من حقه نهائيا، بل خضوع مبلغ التعويض لاقتطاع مالي يتناسب طرديا مع نسبة الخطأ المشترك المنسوبة إليه في محضر الحادث.
كيفية تعامل شركات التأمين مع غياب التجهيزات الشتوية
يمثل عدم تركيب الإطارات المناسبة مخالفة لقواعد السير في الطرق ذات الظروف المناخية القاسية، بيد أن شروط وثائق التأمين الشامل العامة لا تعد هذه المخالفة مسوغا قانونيا لإلغاء العقد فورا. تقوم الشركات بإرسال خبير تقييم الأضرار لمعاينة المركبة، وتتمحور مهمته حول فحص ما إذا كان الحادث سينقع حتما حتى لو كانت الإطارات الشتوية مثبتة، أم أن غيابها كان العامل المؤثر في انزلاق المركبة.
الرفض القاطع من جانب شركة التأمين بالاستناد حصرا إلى غياب الإطارات الشتوية يُعد موقفا ضعيفا من الناحية القضائية ولا يصمد أمام هيئات فض النزاعات. تتجه الممارسة العملية لشركات التأمين إلى منازعة السائق في نسبة مساهمته في الحادث؛ فالهدف من التدقيق الفني هو خفض التكلفة الإجمالية التي ستدفعها الشركة لإصلاح المركبة من خلال إثبات عنصر الإهمال البسيط لدى السائق.
مسارات صرف التعويض في حوادث الثلوج
تخضع مطالبات التعويض الناتجة عن حوادث الطقس المتجمد لثلاثة مسارات رئيسية تتحدد وفق معطيات المعاينة الميدانية وتقرير الخبير الفني.
| حالة ملف التعويض | طبيعة الواقعة المرورية | الأثر المالي على قيمة التعويض |
|---|---|---|
| صرف التعويض بالكامل | اصطدام مركبة أخرى بسيارتك وهي متوقفة أو في مسارها دون أي انزلاق منك | يُدفع مبلغ الإصلاح كاملا لانتفاء أي دور للإطارات في وقوع الضرر. |
| اقتطاع نسبي من التعويض | فقدان السيطرة الجزئي بسبب انزلاق زاد من مسافة التوقف مع وجود خطأ من الغير | تُقتطع نسبة محددة من إجمالي الفاتورة بحسب نسبة الخطأ المقررة. |
| إسقاط التغطية ورفض الملف | ثبوت أن الحادث وقع حصرا ومباشرة بسبب انعدام التجهيز وتجاهل تحذيرات الطرق | يُرفض التعويض كليا في الحالات الاستثنائية التي تثبت الرابطة السببية بنسبة كاملة. |
تُظهر الوقائع العملية أن المسار الثاني هو السائد في غالبية الملفات المعروضة على لجان التأمين. يُنظر إلى غياب الإطار الشتوي باعتباره عنصرا ثانويا ساهم في تفاقم الخسائر المادية، مما يعني أن الشركة ملزمة بتغطية الجزء الأكبر من الضرر طالما لم يثبت تعمد السائق أو ارتكابه خطأ يرقى لمرتبة القصد في إتلاف مركبته.
معيار الرابطة السببية وقياسه على مخالفات القيادة الأخرى
يقوم النظام التأميني على مبدأ جوهري مفاده أن التغطية المالية لا تسقط بمجرد ارتكاب مخالفة مرورية، بل يتطلب ذلك إثبات أن المخالفة هي العلة الوحيدة للضرر. يتضح هذا المفهوم بجلاء عند النظر في كيفية معالجة حوادث القيادة تحت تأثير الكحول في السوابق القضائية؛ حيث ينص التوجه القضائي المستقر على أن التغطية لا تسقط لمجرد وجود نسبة مسكرة، وإنما يُشترط أن يكون الحادث قد وقع حصرا وتحت التأثير المباشر لتلك المادة دون أي عوامل خارجية مستقلة.
ينطبق هذا القياس الحرفي على مخالفات التجهيزات الشتوية في تركيا. فإذا كان الحادث ناجما عن هبوط مفاجئ في طبقة الإسفلت أو سقوط صخور أو خطأ صريح من سائق آخر، فإن عدم وجود إطارات شتوية لا يقطع التزام المؤمن بدفع قيمة الضرر. تجريد السائق من حقوقه التأمينية يتطلب إثباتا هندسيا قاطعا بأن الحادث كان مستحيل الوقوع لو كانت الإطارات المخصصة موجودة، وهو ما يصعب إثباته في معظم حوادث الطرقات المزدحمة.
التفرقة بين الإهمال البسيط والخطأ الجسيم
تضع نصوص التأمين فاصلا واضحا بين عدم الانتباه الذي يدخل ضمن نطاق الإهمال وتغطيه وثيقة التأمين الشامل، وبين الخطأ المتعمد الذي يُخرج الحادث عن مبدأ الأمان المنشود. يُصنف التأخر في استبدال الإطارات قانونا ضمن الإهمال الذي يتيح للشركة تعديل حصتها المالية عبر الاقتطاع النسبي، ولا يرقى بأي حال إلى إسقاط العقد كليا.
الفرق بين التأمين الإلزامي والتأمين الشامل للمركبات
يجب التمييز بدقة بين وثيقتين مختلفتين تحكمان المشهد القانوني عند وقوع أي حادث سير في تركيا. الأولى هي تأمين المرور الإلزامي (trafik sigortası) الذي يتكفل بتعويض الأطراف الأخرى المتضررة في الحادث؛ إذ تدفع الشركة للمتضرر حقوقه أيا كانت التجهيزات المتوفرة في سيارتك، حماية لحقوق المشاة وركاب السيارات المقابلة وفقا لما تقتضيه المصلحة العامة.
أما الوثيقة الثانية فهي التأمين الشامل (kasko)، وهي عقد رضائي مخصص لحماية سيارتك الشخصية وتحمل كلفة صيانتها. هنا بالتحديد تظهر تداعيات الخطأ المشترك، حيث يُطبق الاقتطاع المالي على تعويضك أنت فقط وليس على تعويض الطرف الآخر. إذا ثبتت مسؤوليتك الجزئية بسبب الإطارات، ستتحمل جزءا من فاتورة تصليح سيارتك، بينما تتكفل وثيقتك الإلزامية بتعويض الغير دون تحميلك أعباء مالية مباشرة تجاههم طالما بقيت في دائرة الخطأ غير العمدي.
توثيق الحادث وأهمية تقرير الحادث المروري المشترك
تعتمد النتيجة النهائية لملف التعويض وتحديد نسبة الاقتطاع على سلامة الإجراءات المتخذة في الدقائق الأولى التي تلي وقوع الحادث. تقرير الحادث المروري المشترك (kaza tespit tutanağı) هو المستند الحاسم الذي يُبنى عليه قرار خبير التعويضات، لذا يتعين على السائق التعامل بحذر شديد أثناء تدوينه.
- التقاط صور شاملة من زوايا متعددة توضح وضعية المركبة وآثار المكابح ومدى تراكم الثلوج أو وجود الجليد على المسار.
- توثيق حالة الطريق وما إذا كانت البلديات أو الجهات المسؤولة قد قامت برش الملح أو إزالة العوائق، لأن هذا يعفي السائق من المسؤولية المنفردة.
- تدوين الملاحظات في خانة الوصف بالتقرير بدقة دون الإقرار المسبق بالذنب الكامل لمجرد عدم امتلاك سلاسل ثلجية.
- تصوير اللوحات الإرشادية الموجودة في المنطقة وعلامات التحذير من الانزلاق لإثبات الظروف المكانية المحيطة بالواقعة.
إن التفاصيل المسجلة في هذا التقرير هي التي تحدد نسبة المسؤولية المشتركة؛ وكلما كان التوثيق موضوعيا، ضاقت المساحة المتاحة أمام شركة التأمين الشامل لزيادة نسبة الخطأ وفرض اقتطاعات غير مبررة على مستحقات الصيانة.
مسار الاعتراض عند نشوء نزاع مع شركة التأمين
إذا بادرت شركة التأمين إلى إصدار خطاب رفض كلي لمطالبتك أو اقترحت نسبة اقتطاع مجحفة من تكاليف الإصلاح، يمكنك اتخاذ خطوات قانونية متدرجة لحماية حقوقك. تبدأ الإجراءات بتوجيه إخطار رسمي للشركة يوضح الخلل الفني في تقدير الخبير مع الاستناد إلى انتفاء الرابطة السببية الحصرية للحادث.
في حال تمسك الشركة بموقفها، يتيح النظام القانوني اللجوء إلى هيئة التحكيم التأمينية في تركيا، وهي جهة قضائية متخصصة تفصل في هذه النزاعات بسرعة ودقة بالاعتماد على خبراء مستقلين. تنصف هذه الهيئة السائقين في كثير من النزاعات وتعيد تقدير التعويضات وفق معايير العدالة العقدية، مع التنبيه إلى أن القواعد التنظيمية والقيم الإجرائية تخضع لتحديثات مستمرة تفرض مراجعة القنوات الرسمية بانتظام.
جدول المحتويات
- كيفية تعامل شركات التأمين مع غياب التجهيزات الشتوية
- مسارات صرف التعويض في حوادث الثلوج
- معيار الرابطة السببية وقياسه على مخالفات القيادة الأخرى
- التفرقة بين الإهمال البسيط والخطأ الجسيم
- الفرق بين التأمين الإلزامي والتأمين الشامل للمركبات
- توثيق الحادث وأهمية تقرير الحادث المروري المشترك
- مسار الاعتراض عند نشوء نزاع مع شركة التأمين
ما رأيك في هذا المقال؟
التعليقات (0)
شارك أفكارك، اطرح الأسئلة، أو ساعد الآخرين بترك تعليق أدناه. يرجى الحفاظ على الاحترام والبقاء في صلب الموضوع!
انضم إلى المحادثة
لا توجد تعليقات بعد
كن أول من يشارك أفكاره!
مقالات ذات صلة
أسعار التأمين الشامل في تركيا حسب فئة السيارة وتوقعات عام 2027
معلومات هامة
تتراوح أقساط وثيقة التأمين الشامل الموسعة في تركيا للسيارات الاقتصادية من الفئة B بين 13.200 و 19.500 ليرة تركية، بينما تسجل سيارات الفئة المتوسطة C ما بين 15.000 و 24.000 ليرة، وترتفع لسيارات الفئة العائلية والكروس أوفر...
تكلفة رسوم المعاينة وضريبة السيارات ومخالفات المرور في تركيا لعام 2027
قوانين
تشير التقديرات المالية الأولية لعام 2027 إلى وصول رسوم معاينة السيارات الدورية إلى نحو 4,181 ليرة تركية، وارتفاع غرامة الرادار وتجاوز السرعة المقررة للشريحة الأولى إلى قرابة 2,543 ليرة، في حين يُتوقع أن تقترب ضريبة السيا...
شروط بيع السيارات المستعملة في تركيا وقيود قاعدة الستة أشهر وستة آلاف كيلومتر
شراء وبيع السيارات
ما تزال قاعدة الستة أشهر وستة آلاف كيلومتر سارية المفعول في سوق السيارات المستعملة داخل تركيا، حيث تحظر اللائحة بيع أي مركبة ما لم ينقضِ على تاريخ تسجيلها الأول 6 أشهر كاملة وقطع مسافة فعلية لا تقل عن 6,000 كيلومتر، وقد...
ماذا يحدث لمخالفة السيارة غير المفحوصة عند تأخر السداد
قوانين
إذا انقضت مهلة السداد المخفّض لمخالفة قيادة سيارة انتهى فحصها الفني، فلا يسقط أصل الدين. يبقى المبلغ مستحقاً، وقد تضاف إليه زيادة تأخير وفق قواعد تحصيل الديون العامة. وهذه الزيادة لا تعني أن المخالفة نفسها تتكرر كل يوم؛...